福田汽车三季度新能源销量3.61万辆增49% 扣非净利转正
福田汽车2026年三季度报告给出的数字有升有降:单季营业收入152.62亿元,同比微增1.2%;归母净利润2.41亿元,同比下降28.1%;扣非净利润同比增长1.6%;毛利率11.4%,比去年同期提升1.5个百分点。净利润与扣非的方向不一致,说明利润回落主要来自非经常性损益,主营的实际盈利能力在往上走。
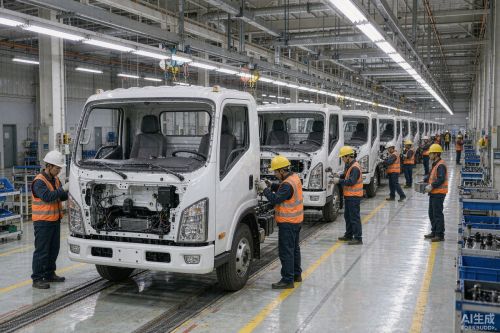
拆开业务结构,增量来自三个方向。新能源车销量3.61万辆,同比增长49.0%,接近行业增速的两倍;发动机总销量7.65万台,同比增长23.9%,其中自产发动机增幅超过五成;轻卡销量同比增长4.1%,市占率保持行业前列。三条线里,发动机自产比例的提升最容易被忽略,它把原本付给外部供应商的成本转成内部毛利,这正是毛利率提升1.5个百分点的来源之一。
商用车的新能源化比乘用车慢半拍,今年却在三类场景里明显加速:城市物流的轻卡与微卡、港口与矿区的短倒重卡、市政环卫车辆。这三类场景的共同点是路线固定、可集中补能、对购车成本敏感,正好适合当前电池价格水平。福田的产品结构压在这三条线上,重卡出口则是另一条腿,海外单车售价与毛利都高于国内,出口放量对利润的拉动比销量数字更实在。
机构研报给出2026年13倍市盈率,判断估值处于历史低位,维持买入评级,逻辑是轻卡龙头地位叠加海外渠道扩张。这个估值反映的仍是市场对商用车周期属性的折价。接下来要验证的有两件事:四季度新能源渗透率能否继续抬升,以及自产发动机产能爬坡会不会摊薄毛利率。对一家以规模取胜的商用车企业,毛利率的每一个百分点都比销量增速更值得盯。


